
Kurz gesagt: WTO-Fälle ändern meist nicht das Papier selbst, sondern die Angaben, die darauf stehen müssen. Für mich heißt das vor allem: Zollgebühren, Ursprung, Warennummer, Teilelisten und technische Nachweise müssen sauber zusammenpassen.
Wenn ich ein Fahrzeug oder Teile nach Deutschland einführe, prüfe ich zuerst diese Punkte:
- Stimmt der Ursprung?
- Passt die Warennummer zur Ware?
- Ist der Zollwert mit Rechnung, Vertrag und Zahlung belegt?
- Sind CoC, § 21-Gutachten oder andere Nachweise da?
- Sind FIN/VIN, Modell und Ausstattung in allen Unterlagen gleich?
Drei WTO-Fallgruppen zeigen das gut:
- China – Auto Parts: Teile durften nicht einfach wie fertige Autos behandelt werden. Das wirkt sich direkt auf Einreihung, Stücklisten und Packlisten aus.
- Indonesien/Kanada: Zollvorteile, die an Local Content oder Herkunft geknüpft waren, gerieten ins Visier. Damit wurden Ursprungsnachweise und Programmunterlagen zum Prüfpunkt.
- Brasilien: Abgaben hingen teils von Fahrzeugwert, Motorgröße und HS-Unterposition ab. Dadurch wurden technische Daten und Wertangaben noch wichtiger.
| Bereich | Worum ich mich kümmere | Typische Unterlagen |
|---|---|---|
| Ursprung | Herstellungsland und Präferenz | Ursprungszeugnis, Lieferantenerklärung |
| Einreihung | richtige Warennummer | Zollanmeldung, Teilekatalog, Packliste |
| Wert | richtiger Importwert | Rechnung, Kaufvertrag, Zahlungsnachweis |
| Technik | Zulassung und Prüfpunkt | CoC, Typgenehmigung, § 21-Gutachten |
Mein Fazit: Schon kleine Abweichungen können Nachforderungen, Verzögerungen oder Probleme bei der Zulassung auslösen. Darum zählt vor allem eins: eine lückenlose, stimmige Akte vom Export bis zur Zulassung.
Die WTO-Regelbereiche, die Fahrzeugpapiere prägen
Diese Regeln legen fest, welche Angaben in die Zollakte müssen und womit sie belegt werden.
Zollwert: Rechnungen, Verträge und deklarierter Importwert
In die Zollakte gehören vor allem Handelsrechnung, Kaufvertrag und Zahlungsnachweis. Das WTO-Zollwertübereinkommen stellt den Transaktionswert in den Mittelpunkt der Zollwertermittlung.
Die Handelsrechnung ist dabei das Kernstück. Sie sollte Einzelpreis, Währung, Lieferbedingungen (Incoterms) und den Gesamtbetrag klar ausweisen. Dazu kommen der Kaufvertrag und der Zahlungsnachweis als Unterlagen zum Wert.
Wird der Zoll misstrauisch, kann es schnell genauer werden. Das passiert zum Beispiel bei einem auffällig niedrigen Preis oder wenn Käufer und Verkäufer miteinander verbunden sind. In solchen Fällen darf der Zoll weitere Nachweise verlangen und den Wert anpassen. Bei gebrauchten oder beschädigten Fahrzeugen kann ein Kfz-Gutachten helfen, den tatsächlichen Wert zu belegen und die Akte abzustützen.
Ursprung, Tarifnummern und Importlizenzen
Neben dem Wert prüft der Zoll vor allem den Ursprung. Bei Komplettfahrzeugen zählt meist der Montageort. Deshalb sollten Importeure Ursprungszeugnisse und Teilelisten bereithalten, damit sich der Ursprung sauber nachweisen lässt. Das spielt vor allem dann eine große Rolle, wenn Präferenzzölle genutzt werden sollen.
Auch die HS-Tarifnummer ist mehr als nur eine Warennummer. Sie steuert den Zollsatz, mögliche Beschränkungen und Meldepflichten. Für Fahrzeuge ist vor allem HS-Kapitel 87 wichtig. Für Teile kommen je nach Ware auch andere Kapitel dazu, etwa 40, 84, 85 und 94.
Zur Absicherung der gewählten Tarifnummer helfen technische Spezifikationen und Teilekataloge. Falls Importlizenzen nötig sind, gehört mehr in die Akte als nur der Antrag. Dann sollten Antrag, Genehmigung und Verwendungsnachweis zusammen mit Zollanmeldung, Rechnung und Ursprungsnachweisen vollständig vorliegen.
Technische Vorschriften und Konformitätsnachweise
Welche Unterlagen die technische Zulassung tragen müssen, regelt das WTO-TBT-Abkommen. Es betrifft technische Vorschriften, Normen und Prüfverfahren für Fahrzeuge, zum Beispiel bei Emissionen und Sicherheit.
In der Praxis werden dadurch vor allem Typgenehmigung und Emissionsbericht zu zentralen Teilen der Importakte. Diese Unterlagen sind nicht nur für den Import selbst wichtig. Sie spielen später auch bei der Zulassung und bei Wertgutachten eine Rolle.
Damit ist der Regelrahmen abgesteckt. Im nächsten Schritt wird sichtbar, welche Fahrzeugpapiere in Deutschland davon am stärksten berührt werden.
sbb-itb-d35113a
Welche WTO-Fälle die Fahrzeugpapiere konkret verändert haben
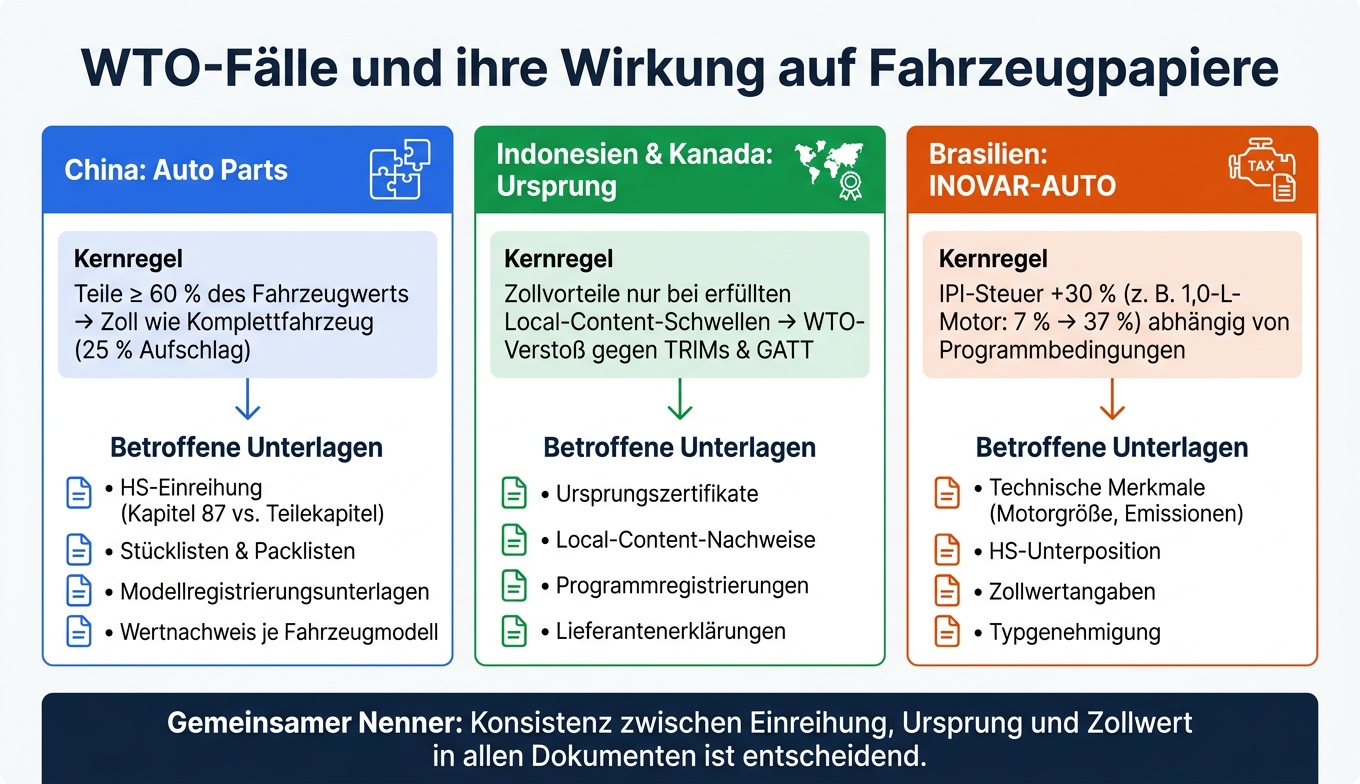
WTO-Fälle & Fahrzeugpapiere: Einreihung, Ursprung und Wert im Überblick
Drei Streitfälle machen ziemlich klar, wie WTO-Entscheidungen direkt in einzelne Unterlagen einer Importakte hineinspielen. Im Kern geht es um drei Dinge: Einreihung, Ursprung und Wertnachweis.
China – Auto Parts: Wenn Teile wie ein Komplettfahrzeug behandelt werden
China belegte importierte CKD- und SKD-Teilesätze mit einem Aufschlag von 25 %, sobald der Wert der eingeführten Teile 60 % oder mehr des Fahrzeugwerts erreichte. Damit behandelte China diese Teilesätze zolllich wie fertige Fahrzeuge, obwohl das Harmonisierte System (HS) Teile und Komplettfahrzeuge klar trennt.
Für die Zollakte waren dadurch vor allem HS-Einreihung, Stücklisten und Packlisten wichtig. Das klingt erst mal trocken, ist aber im Alltag ziemlich handfest: Wenn die Einreihung kippt, kippt oft auch die Abgabenlast.
Dazu kam noch mehr Papierarbeit. Hersteller mussten Modellregistrierungsunterlagen führen und den Wert importierter Teile je Fahrzeugmodell laufend festhalten. Genau solche Nachweise entscheiden am Ende darüber, ob ein Teilesatz noch als Teilelieferung gilt oder plötzlich wie ein fertiges Auto behandelt wird.
Indonesien und Kanada: Ursprungsnachweis und programmgebundene Zollvorteile
Indonesiens Nationales Autoprogramm von 1996 gewährte Zollerleichterungen und eine Befreiung von der Luxussteuer – allerdings nur dann, wenn bestimmte Local-Content-Schwellen erfüllt wurden. Das WTO-Panel kam zu dem Ergebnis, dass diese Bedingungen gegen das TRIMs-Abkommen und das GATT-Meistbegünstigungsprinzip verstießen.
Für die Importakte zählten deshalb vor allem:
- Ursprungszertifikate
- Local-Content-Nachweise
- Programmregistrierungen
Kanada ging in eine ähnliche Richtung. Das Programm auf Basis des Auto Pact gewährte zollfreie Einfuhr nur für ausgewählte Hersteller, die Herkunfts- und Wertschöpfungsanforderungen erfüllten. Nach dem WTO-Urteil mussten die an Local-Content-Vorgaben geknüpften Bedingungen abgebaut werden.
Auch hier standen dieselben Unterlagen im Mittelpunkt: Ursprungszertifikate, Local-Content-Nachweise und Programmregistrierungen. Man sieht das Muster schnell: Sobald Zollvorteile an Herkunft oder inländische Wertanteile gekoppelt werden, landen genau diese Punkte in den Fahrzeugpapieren und Begleitdokumenten.
Brasilien: Steuerbehandlung nach Fahrzeugwert und technischen Merkmalen
Brasilien erhöhte 2011 die Industrieproduktsteuer (IPI) auf Kraftfahrzeuge um 30 Prozentpunkte. Gleichzeitig konnten Fahrzeuge, die die Bedingungen des INOVAR-AUTO-Programms erfüllten, eine Reduzierung von bis zu 30 % erhalten – was den Aufschlag faktisch aufhob.
Besonders deutlich wird das beim 1,0-Liter-Motor: Für solche Fahrzeuge stieg der IPI von 7 % auf 37 %, wenn die Programmbedingungen nicht erfüllt wurden; konforme Fahrzeuge blieben bei 7 % und konnten später sogar 0 % erreichen. Das ist kein kleiner Unterschied, sondern ein massiver Einschnitt bei der Abgabenlast.
Die IPI hing dabei von technischen Merkmalen und der HS-Unterposition ab. Für die Importakte waren daher vor allem technische Merkmale, Zollwert und HS-Unterposition maßgeblich. Genau diese Angaben tauchen später auch in deutschen Zoll- und Zulassungsunterlagen wieder auf.
Die wichtigsten Fahrzeugpapiere in der deutschen Praxis
Nach den WTO-Regeln zeigt sich die Wirkung in Deutschland vor allem in drei Aktenbereichen: Ursprung, Einreihung und Konformität.
Ursprungszertifikate, Zollanmeldungen und Warennummer
In der deutschen Importpraxis kommt es vor allem auf Ursprung, Zollanmeldung und Einreihung an. Schon kleine Abweichungen können Rückfragen auslösen, zum Verlust von Zollpräferenzen führen oder Nacherhebungen nach sich ziehen.
Das Ursprungszertifikat muss Exporteur, Importeur, Warenbeschreibung, Herstellungsland und die Grundlage der Ursprungsbehauptung klar nennen. Passt die Warenbeschreibung nicht zur Rechnung oder zur Zollanmeldung, kann der Zoll die Zollpräferenz ablehnen und weitere Nachweise verlangen, etwa Lieferantenerklärungen oder Produktionsunterlagen.
Bei der Zollanmeldung ist die 11-stellige Codenummer entscheidend. Allgemeine Angaben wie „Ersatzteile“ genügen nicht. Die Warenbeschreibung muss klar und eindeutig sein. Weichen Zollanmeldung, Rechnung und Packliste voneinander ab, drohen Umreihung oder Nacherhebung.
Sind Ursprung und Einreihung sauber belegt, rückt im nächsten Schritt der Wertnachweis in den Mittelpunkt. Er bestimmt, wie hoch die Abgaben am Ende ausfallen.
Stücklisten, Rechnungen und Wertnachweise für die Zollprüfung
Der Zoll prüft Stückliste, Rechnung und Verpackung im direkten Vergleich. Deshalb sollten Stückliste, Rechnung und Packliste exakt dieselbe Lieferung abbilden. Klingt banal, ist in der Praxis aber oft der Punkt, an dem es hakt.
Stücklisten sollten vor allem diese Angaben enthalten:
- Teilenummern
- Mengen
- Modellbezüge
- Sonderausstattungen
Für den Zollwert sind Kaufvertrag, Handelsrechnung, Zahlungsnachweis, Rabattvereinbarungen und Frachtkonditionen maßgeblich. Fehlen Angaben zu Rabatten, Zubehör oder Frachtkonditionen, kann sich der Zollwert ändern. Und damit auch die Höhe der Abgaben.
Damit ist die Zollakte im Kern vollständig. Für die Zulassung zählen danach die Nachweise zur Konformität und zum Import.
Einfuhrgenehmigungen, Konformitätsdokumente und ihre Rolle in Gutachtenakten
Für die deutsche Zulassung braucht ein importiertes Fahrzeug ausländische Fahrzeugpapiere sowie ein COC-Dokument oder – falls keine EU-Typgenehmigung vorliegt – ein Gutachten nach § 21 StVZO. Bei Drittlandsimporten kommt zusätzlich ein Nachweis der Zollabfertigung dazu. Mehrere Zulassungsstellen bestehen außerdem auf Originalunterlagen aus dem Ausland.
Für die Zulassung und für spätere Gutachten müssen Herkunft, Ausstattung und Compliance ohne Lücken nachweisbar sein. Fehlen Konformitäts- und Importnachweise, lässt sich der Zustand bei der Einfuhr kaum belegen.
Fazit: Was Sie in der Praxis prüfen sollten
Für die Prüfung in der Praxis zählt am Ende vor allem eins: Welche Angaben ändern sich in den Fahrzeugpapieren? Genau dort liegt der Kern. Ursprung, Zolltarifnummer, Zollwert, Teiledokumentation und technische Genehmigungen stehen dabei immer wieder im Fokus.
Die wichtigste Grundregel bleibt Konsistenz über alle Dokumente hinweg. FIN/VIN, Ursprungsland und Fahrzeugtyp müssen in sämtlichen Unterlagen übereinstimmen. Sobald es hier Abweichungen gibt, wird es heikel. Dann entstehen Angriffsflächen für Zollprüfungen, Rückfragen und Probleme bei der Zulassung.
Typische Warnsignale sind zum Beispiel:
- abweichende Ursprungsangaben zwischen Herstellerunterlagen und Zollanmeldung
- auffällige HS-Codes bei großen Teilelieferungen
- ungeklärte Wertabweichungen zwischen Rechnung und Marktwert
Auch fehlende Konformitätsdokumente sind ein klares Warnsignal. Fehlt etwa bei einem EU-Fahrzeug das CoC, kann das später schnell zum Problem werden.
Für eine vollständige Dokumentenakte kommt es auf die lückenlose Nachvollziehbarkeit an. Gemeint ist die ganze Kette: von Fabrik- und Exportunterlagen über Einfuhranmeldung und Zollabfertigungsnachweis bis hin zu Zulassungsbescheinigung und Gutachten. Wenn diese Unterlagen sauber aufeinander aufbauen, lässt sich ein Vorgang viel leichter prüfen. Digitale, strukturierte Gutachtenprozesse helfen dabei, genau diese lückenlose Dokumentation sauber abzubilden.
Wer seine Unterlagen ordentlich führt, spart sich oft nervige Rückfragen, Verzögerungen und Nachforderungen. Und falls sich Zoll- oder Konformitätsregeln durch künftige WTO-Entscheidungen ändern sollten, steht die Akte nicht auf wackligen Beinen.
FAQs
Wann wird ein Teilesatz zollrechtlich wie ein Fahrzeug behandelt?
Ein Teilesatz wird zollrechtlich wie ein vollständiges Fahrzeug behandelt, wenn er die wesentlichen Merkmale eines Fahrzeugs hat. Das ist vor allem dann der Fall, wenn die gelieferten Bauteile in ihrer Gesamtheit die Identität des Fahrzeugs schon klar festlegen.
In der Praxis kommt es dabei auf die korrekte HTS-Klassifikation an. Nur so lassen sich Fahrzeugtyp und technische Beschaffenheit eindeutig zuordnen.
Welche Unterlagen prüft der Zoll bei Zweifeln am Fahrzeugwert?
Hat der Zoll Zweifel am Fahrzeugwert, verlangt er oft ein professionelles Wertgutachten als neutrale Grundlage. Das passiert zum Beispiel dann, wenn der angegebene Kaufpreis nicht glaubhaft wirkt, gar kein Kaufpreis vorliegt oder das Fahrzeug als Schenkung oder Erbschaft eingeführt wurde.
Zusätzlich können die Schwacke-Liste oder zertifizierte Eurotax-Bewertungen herangezogen werden. Auch Transport- und Versicherungskosten gehen in die Zollwertermittlung ein.
Was passiert bei abweichenden Angaben in Zoll- und Zulassungsunterlagen?
Abweichende Angaben in Zoll- und Zulassungsunterlagen sorgen beim Import oft für Ärger. Behörden gleichen Daten wie FIN/VIN, Marke, Modell, Baujahr und Fahrzeugwert in allen Unterlagen miteinander ab.
Schon kleine Unterschiede können zu Verzögerungen, Rückfragen, Bußgeldern oder Nachforderungen führen. Im schlimmsten Fall wird die Freigabe blockiert oder es gibt Probleme mit der Betriebserlaubnis.
Verwandte Blogbeiträge
- Checkliste: Fahrzeugdokumentation für USMCA-Importe
- Checkliste: Fahrzeugdokumente für den Import vorbereiten
- Wie hilft Gutachten bei WTO-Zollwertfragen?
- ABE oder Einzelabnahme: Was zählt bei Umbauten?