
Ja: Ich prüfe einen Ausgleich am besten in 4 Schritten - Unterlagen sammeln, Gutachten mit Belegen abgleichen, die Differenz in Euro berechnen und dann Korrektur oder Nachzahlung verlangen.
Wenn in einem Gutachten Schäden fehlen, der Wiederbeschaffungswert zu niedrig ist oder der merkantile Minderwert fehlt, kann mir Geld entgehen. Schon kleine Fehler können ein paar hundert Euro ausmachen, bei größeren Punkten sind auch 500,00 € bis 3.000,00 € drin.
Für mich zählt vor allem das hier:
- Ich sammle alle Unterlagen: Gutachten, Fotos, Werkstattkalkulation, Rechnung, Schriftwechsel, Belege für Ausstattung.
- Ich vergleiche alles Punkt für Punkt: Fahrzeugdaten, Schadenstellen, Arbeitszeit, Teile, UPE-Aufschläge, Verbringungskosten, Restwert, Minderwert.
- Ich schreibe jede Abweichung mit Euro-Betrag auf: Zum Beispiel +315,00 € bei Lohnkosten oder +800,00 € beim Fahrzeugwert.
- Ich wähle dann den Weg zum Ausgleich: Gutachten berichtigen lassen, Nachregulierung bei der Versicherung fordern oder Ansprüche gegen den Gutachter prüfen.
- Wenn es hakt, hole ich eine zweite Prüfung ein: Das hilft oft, wenn das erste Gutachten Lücken hat oder die Versicherung schon zu wenig gezahlt hat.
Ein paar Punkte tauchen oft auf: verdeckte Schäden, zu niedrige Stundenverrechnungssätze von nur 90 €/h statt etwa 100–180 €/h, fehlende 10–15 % UPE-Aufschläge oder ein zu niedrig angesetzter Minderwert von nur 100,00 € statt mehreren hundert Euro.
| Punkt | Worauf ich schaue | Mögliche Folge |
|---|---|---|
| Schäden | Fehlen Positionen auf Fotos, im Werkstattbefund oder auf der Rechnung? | Reparaturkosten zu niedrig |
| Fahrzeugwert | Stimmen Ausstattung, Laufleistung, Erstzulassung und Extras? | Wiederbeschaffungswert zu niedrig |
| Totalschadenwerte | Sind Restwert und Wiederbeschaffungswert stimmig? | Auszahlung fällt zu niedrig aus |
| Reparaturkalkulation | Stimmen Stunden, Sätze, Teile, UPE und Verbringung? | Nachzahlung möglich |
| Minderwert | Wurde der merkantile Minderwert korrekt erfasst? | Wertverlust fehlt ganz oder teils |
Mein Ziel ist einfach: Ich will jede Abweichung einem Beleg und einem Euro-Betrag zuordnen. Erst dann sehe ich, ob ich nur einen kleinen Rechenfehler habe oder ob mir am Ende spürbar Geld fehlt.
Im deutschen Alltag läuft das meist direkt über Gutachter und Versicherung. Der kurze Blick nach New York dient nur dem Vergleich, nicht als Maßstab.
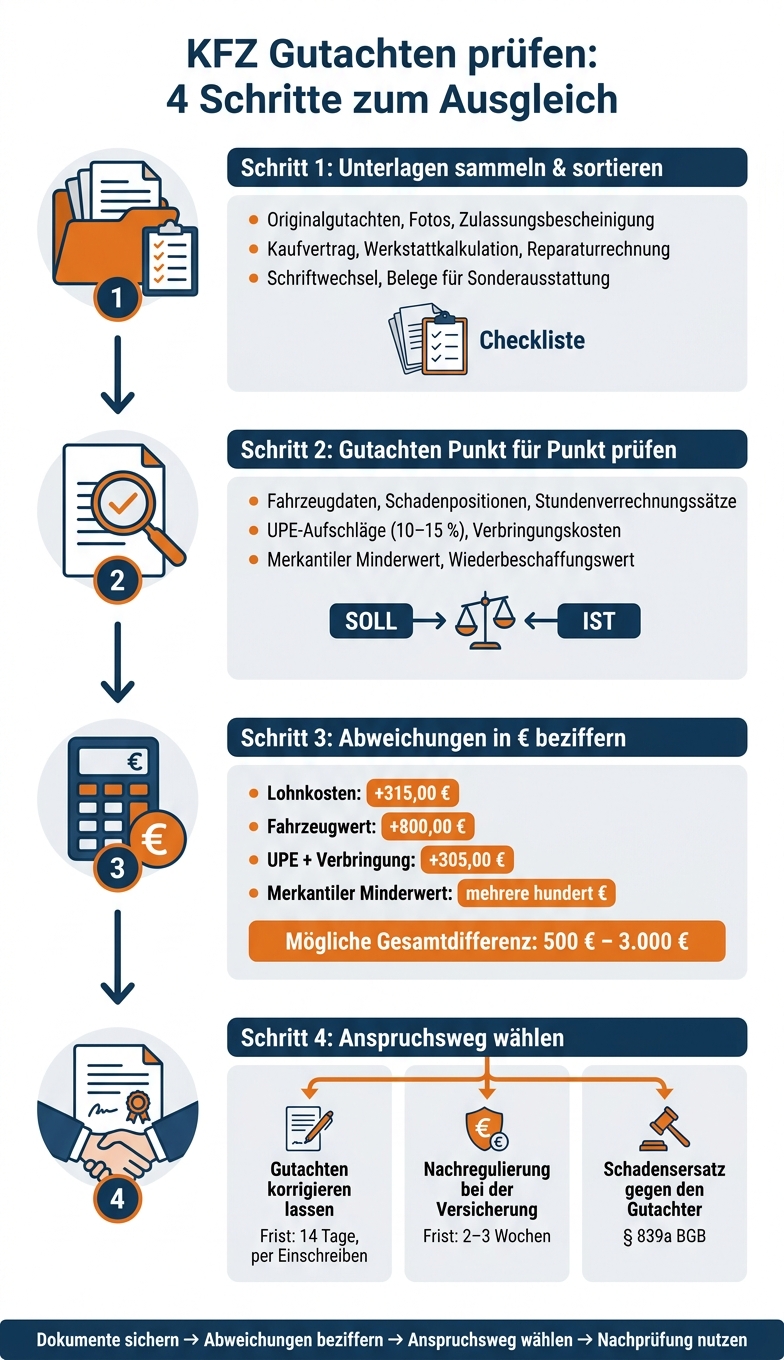
KFZ Gutachten prüfen: 4 Schritte zum Ausgleich
Schritt 1: Alle Unterlagen sammeln und sortieren
Sammeln Sie zuerst alle Unterlagen. Ohne komplette Belege lässt sich weder ein Fehler im Gutachten noch ein möglicher Ausgleich sauber prüfen. Genau diese Unterlagen sind die Grundlage für den späteren Abgleich von Schaden, Fahrzeugwert und Kosten.
Welche Unterlagen für eine zuverlässige Prüfung nötig sind
Sie brauchen das Originalgutachten, die Zulassungsbescheinigung, den Kaufvertrag, Unfallfotos, den Unfallbericht sowie Kostenvoranschläge der Werkstatt und die Reparaturrechnung. Auch Sonderausstattungen und Umbauten sollten belegt sein. Nur dann lassen sich Schäden, Werte und Reparaturkosten direkt miteinander vergleichen. Der Punkt ist simpel: Jede Abweichung sollte sich am Ende einem Euro-Betrag zuordnen lassen.
| Dokument | Wofür es wichtig ist |
|---|---|
| Originalgutachten mit Fotoseiten, Berechnungsblättern und Nachträgen | Basis für den Soll-Ist-Vergleich bei Schäden und Werten |
| Zulassungsbescheinigung Teil I/II zum Abgleich von Fahrzeugdaten und Wertansatz | Prüft, ob das Gutachten zum richtigen Fahrzeug gehört |
| Kaufvertrag/Anschaffungsrechnung | Relevant für Wert- und Plausibilitätsfragen |
| Serviceheft / letzter TÜV-Nachweis | Unterstützt Laufleistung und Fahrzeughistorie |
| Unfallfotos (Übersicht + Detail) | Belegen sichtbare Schäden und fehlende Positionen |
| Unfallbericht / polizeiliche Aufnahme / Unfallskizze | Hilft bei Plausibilität des Schadensbildes; hält Hergang, Datum und Aufprallrichtung fest |
| Kostenvoranschläge der Werkstatt und Reparaturrechnung | Zeigt tatsächliche Kosten im Vergleich zur Kalkulation |
| Schadenanzeige, Regulierungsschreiben und weiterer Schriftwechsel | Zeigt, welche Positionen anerkannt oder gekürzt wurden |
| Belege für Sonderausstattung / Umbauten | Verhindert Unterbewertung des Fahrzeugs |
Unterlagen so ordnen, dass Abweichungen sofort auffallen
Legen Sie einen Hauptordner an, digital oder als Ringordner. Teilen Sie ihn in Fahrzeugdaten, Gutachten, Unfallfotos, Werkstattkosten, Schriftwechsel und Sonderausstattung ein. So sehen Sie schneller, was fehlt und was nicht zusammenpasst. Innerhalb der Bereiche sortieren Sie die Dokumente am besten chronologisch, mit dem Unfalldatum als festem Bezugspunkt.
Bei digitalen Dateien hilft eine klare Benennung, zum Beispiel 17.09.2026_Unfallbericht.pdf. So erkennen Sie Datum und Inhalt sofort. Schreiben Sie den Kilometerstand überall einheitlich in km und gleichen Sie ihn über alle Unterlagen hinweg ab. Stehen im letzten TÜV- oder Servicenachweis 87.500 km, im Gutachten aber plötzlich 120.000 km, kann das den Marktwert ohne Grund nach unten ziehen.
Markieren Sie jede Abweichung direkt. Ein typisches Beispiel: Im Gutachten steht nur der Stoßfänger hinten links, auf der Rechnung taucht zusätzlich noch der Parksensor auf. Genau solche Unterschiede fallen oft nur auf, wenn die Unterlagen sauber sortiert sind.
Mit dieser Ordnung können Sie im nächsten Schritt das Gutachten Zeile für Zeile prüfen. Danach folgt der direkte Soll-Ist-Vergleich.
sbb-itb-d35113a
Schritt 2: Gutachten mit Schäden, Werten und Belegen vergleichen
Mit den sortierten Unterlagen aus Schritt 1 gehen Sie das Gutachten jetzt Zeile für Zeile durch. Es geht dabei nicht um jede kleine Ungenauigkeit. Entscheidend sind die Punkte, die sich in Euro auf Ihre Regulierung auswirken.
Fahrzeugdaten und Schadenpositionen Position für Position prüfen
Starten Sie mit den Basisdaten des Fahrzeugs. Prüfen Sie, ob FIN, Erstzulassung, Motorisierung, Ausstattung und Laufleistung mit der Zulassungsbescheinigung Teil I und II sowie dem letzten Service- oder Prüfbericht übereinstimmen. Schon ein Fehler bei FIN, Erstzulassung oder Ausstattung kann den Wiederbeschaffungswert verschieben. Und wenn dieser Wert zu niedrig angesetzt ist, fällt am Ende oft auch Ihr Ausgleich kleiner aus.
Ein typisches Problem: Das Fahrzeug wird als Basisausstattung erfasst, obwohl es etwa eine Highline-Ausstattung hat. Das drückt den Wert merklich. Auch fehlende Extras wie Navigationssystem oder Anhängerkupplung sollten Sie nicht einfach hinnehmen. Legen Sie dafür Kaufrechnung, Herstellerunterlagen oder andere passende Nachweise vor.
Bei den Schadenpositionen gilt derselbe Ansatz. Vergleichen Sie jede einzelne Position im Gutachten mit den Fotos und dem Werkstattbefund. Fehlt etwas, wird oft zu wenig reguliert. Wenn die Werkstatt die Reparatur mit 3.500,00 € kalkuliert, im Gutachten aber nur 800,00 € für eine reine Lackierung stehen, spricht viel für eine unvollständige Schadenaufnahme oder eine zu niedrige Bewertung.
Jede Abweichung in Euro berechnen und mit Belegen verknüpfen
Sobald Ihnen eine Abweichung auffällt, halten Sie sie direkt fest: Was stimmt nicht, wie hoch ist der Unterschied in Euro und welcher Beleg stützt Ihren Punkt? Genau diese Verknüpfung macht aus einem bloßen Einwand ein sauberes Argument.
Oft geht es dabei um Stundenverrechnungssätze, UPE-Aufschläge, Verbringungskosten oder den merkantilen Minderwert. In vielen Regionen Deutschlands liegen die Stundenverrechnungssätze von Markenwerkstätten bei etwa 100–180 € brutto. Wenn im Gutachten deutlich weniger angesetzt wurde, kann das angreifbar sein. UPE-Aufschläge bewegen sich oft bei 10–15 %, und Verbringungskosten kommen häufig noch dazu. Der merkantile Minderwert richtet sich nach Nettoverkaufspreisen.
So können Sie Abweichungen sauber festhalten:
| Position im Gutachten | Tatsächlicher Wert / Beleg | Abweichung in € | Wirkung auf die Regulierung |
|---|---|---|---|
| Lohnstunden Stoßfänger vorne: 3,0 h à 90 €/h | Kostenvoranschlag Werkstatt: 4,5 h à 120 €/h | +315,00 € | Reparaturkosten zu niedrig; Erstattung zu gering |
| Fahrzeugwert: Basisausstattung | Marktangebote für Highline-Ausstattung mit gleicher Laufleistung | +800,00 € | Wiederbeschaffungswert unterschätzt; Anspruch erhöht sich |
| Ersatzteile gesamt ohne UPE-Aufschlag (1.500,00 €) | Werkstattrechnung mit 15 % UPE + 80,00 € Verbringung | +305,00 € | Reparaturkosten und Auszahlung zu niedrig |
| Merkantiler Minderwert: 100,00 € Pauschale | Händlerauskunft und Marktvergleich zu Unfall- und unfallfreien Fahrzeugen | mehrere hundert € | Wertminderung nicht korrekt abgebildet |
Tragen Sie bei jeder Abweichung den genauen Beleg ein, zum Beispiel ein Foto vom 15.09.2026, die Rechnung der Werkstatt Müller Nr. 12345 oder ein Marktangebot für einen VW Golf Highline vom 08.09.2026. Das klingt nach Fleißarbeit, ist aber oft der Punkt, an dem sich zeigt, ob am Ende 200,00 € oder 2.000,00 € fehlen.
Konzentrieren Sie sich zuerst auf die größten Differenzen. Dort steckt meist der meiste Druck in der Sache, und genau dort sitzt oft auch das Geld.
Schritt 3: Ihre Möglichkeiten für einen Ausgleich prüfen
Wenn Sie in Schritt 2 konkrete Abweichungen mit Euro-Beträgen und Belegen festgehalten haben, geht es jetzt um den richtigen Anspruchsweg. In Deutschland kommen vor allem drei Wege in Betracht: die Korrektur des Gutachtens, eine Nachregulierung durch die Versicherung und – falls der Fehler zu einem nachweisbaren finanziellen Schaden geführt hat und dieser direkt auf den Fehler zurückgeht – Schadensersatz gegen den Gutachter.
Deutsche Wege: Korrektur, Nachregulierung und Schadensersatz
Der erste und oft schnellste Schritt ist eine schriftliche Korrekturanforderung an den Gutachter und, falls nötig, auch an die Versicherung. Benennen Sie den Mangel klar, beziffern Sie die Abweichung in Euro und nennen Sie die Schadennummer sowie die Fahrzeugdaten wie FIN, Kilometerstand und Kennzeichen. Legen Sie die passenden Belege bei. Sinnvoll ist eine Frist von 14 Tagen. Versenden Sie das Schreiben per Einschreiben oder per E-Mail.
Hat die Versicherung schon auf Grundlage des fehlerhaften Gutachtens reguliert, folgt meist der zweite Schritt: die Nachregulierung bei der Versicherung. Nennen Sie dabei die Schadennummer, das Schadensdatum und die ursprüngliche Auszahlung. Erklären Sie dann, welche Positionen zu niedrig bewertet wurden, und fordern Sie die Nachzahlung in Euro. Ein zweites Gutachten oder eine Werkstattrechnung kann Ihre Forderung stützen. Auch hier ist eine Frist von zwei bis drei Wochen sinnvoll. Nach dem VVG muss der Versicherer den nachgewiesenen Schaden regulieren.
Scheitert die Korrektur und hat der Fehler messbar zu wenig Geld gebracht, sollten Sie Schadensersatz gegen den Gutachter prüfen. Bei privaten Sachverständigen kommen vertragliche oder deliktische Ansprüche in Betracht. Bei gerichtlichen Gutachten liegt die Hürde deutlich höher, denn hier gilt § 839a BGB.
Nur zum Vergleich: Der Weg für Verbraucher in New York
In New York gibt es im Kern ähnliche Optionen, aber der Ablauf ist anders organisiert. Verbraucher können dort zusätzlich eine formelle Beschwerde beim New York State Department of Financial Services (DFS) einreichen. Diese Stelle kann Versichererpraktiken prüfen und eine erneute Fallprüfung anstoßen. In Deutschland läuft es dagegen meist direkter: erst mit Gutachter oder Versicherung, daneben kommen zivilrechtliche Ansprüche in Betracht.
Der Vergleich mit New York hilft vor allem bei der Einordnung. Für die Praxis in Deutschland zählt zuerst der direkte Weg über Gutachter oder Versicherung.
| Weg | Deutschland | New York |
|---|---|---|
| Gutachtenkorrektur | Schriftliche Korrekturanforderung an den Gutachter mit Fristsetzung | Korrektur durch Versicherer oder unabhängigen Gutachter |
| Versicherungsnachregulierung | Nachregulierung bei der Versicherung, gestützt auf zusätzliche Nachweise | Ergänzende Zahlung nach Vorlage weiterer Unterlagen beim Versicherer |
Schritt 4 und Fazit: Professionelle Nachprüfung und nächste Schritte
Wann eine zweite Gutachtenprüfung sinnvoll ist
Wenn Korrektur oder Nachregulierung nach den bisherigen Schritten ins Leere laufen, ist eine zweite Prüfung oft der nächste saubere Schritt.
Ein zweites Gutachten bietet sich vor allem dann an, wenn das Erstgutachten sichtbare Lücken hat. Zum Beispiel bei zu niedrig angesetzten Reparaturkosten, einem zu gering bewerteten Fahrzeugwert oder bei verdeckten Schäden, die gar nicht aufgenommen wurden.
Falls Sie in Schritt 2 schon konkrete Euro-Abweichungen festgehalten haben, brauchen Sie dafür vollständige und ordentlich sortierte Unterlagen. Genau hier hilft eine Nachprüfung: Sie schafft eine belastbare Basis mit klar benannten Positionen, Euro-Beträgen und Bildbelegen. Dadurch wird auch eine Nachforderung von 500,00 € bis 3.000,00 € greifbarer.
CUBEE Sachverständigen AG bietet KFZ-Gutachten, Wertgutachten und Oldtimer-Bewertungen über Container-Standorte in Deutschland und Europa sowie per mobilem Gutachter direkt am Fahrzeug.
Das Wichtigste
Unterm Strich zählt vor allem dies: Dokumente sichern, Abweichungen beziffern, Anspruchsweg wählen, Nachprüfung nutzen.
Ein professionelles Zweitgutachten stärkt die eigene Position deutlich. Die Kosten dafür können erstattungsfähig sein, wenn das Erstgutachten mangelhaft war und Sie daran kein eigenes Verschulden trifft.
FAQs
Welche Fehler im KFZ-Gutachten sind besonders teuer?
Besonders teuer werden Fehler, wenn Ansprüche zu niedrig angesetzt sind oder ein Gutachten am Ende wenig taugt. Heikel wird es vor allem bei verschwiegenen Vorschäden. Genauso problematisch sind übersehene Punkte wie Wertminderung oder Nutzungsausfall.
Auch falsche Reparaturkosten können bares Geld kosten. Das gilt ebenso für fehlerhaft erfasste Basisdaten wie Kilometerstand oder Ausstattung. Solche Patzer drücken den Fahrzeugwert und können die Schadensregulierung verzögern oder im schlimmsten Fall kippen.
Welche Belege brauche ich für eine Nachforderung?
Für eine Nachforderung brauchen Sie eine lückenlose Dokumentation. Ohne saubere Unterlagen wird es schnell zäh.
Wichtig sind vor allem Fahrzeugpapiere, Kostenvoranschläge, Werkstattrechnungen sowie Nachweise über frühere Reparaturen oder Umbauten.
Dazu kommen am besten:
- Fotos des Fahrzeugs aus mehreren Perspektiven
- der komplette Schriftverkehr mit Versicherung und Gutachter
- Notizen zu Telefonaten mit Datum, Uhrzeit und Gesprächspartner
- eine tabellarische Fehlerübersicht, damit sich strittige Punkte klar zuordnen lassen
So haben Sie alle Belege an einem Ort und können jeden Punkt sauber belegen.
Wann lohnt sich ein Zweitgutachten?
Ein Zweitgutachten ist sinnvoll, wenn Sie Zweifel an der Objektivität, Vollständigkeit oder Richtigkeit des ersten Gutachtens haben.
Das ist zum Beispiel der Fall, wenn der Schaden zu niedrig bewertet wurde, wichtige Punkte wie Nutzungsausfall oder Wertminderung fehlen, es Unstimmigkeiten bei der Schadenursache gibt oder wenn es um höhere Schadenssummen ab etwa 1.000 € oder um komplexe Reparaturen geht.
Verwandte Blogbeiträge
- Fahrzeugschäden nach Unfall: Wie geht es jetzt weiter?
- Wie erkenne ich ein faires KFZ-Gutachten?
- Was tun bei falschem KFZ-Gutachten?
- Welche Pflichten haben KFZ-Gutachter gegenüber Kunden?