
Die kurze Antwort: Beim Autoimport nach Deutschland fallen je nach Fall bis zu 7 Arten von Abgaben und Kosten an. Am häufigsten sind Zoll, Einfuhrumsatzsteuer, Umsatzsteuer bei EU-Neuwagen, Kfz-Steuer, CO₂-bezogene Zulassungsabgaben im Ausland, Oldtimer-Sonderregeln und Zulassungsgebühren.
Ich würde es so auf den Punkt bringen: Entscheidend sind 4 Fragen - Kommt das Auto aus der EU oder von außerhalb? Ist es neu oder gebraucht? Ist es ein Oldtimer? Und wo wird es zugelassen?
Wenn ich den Artikel auf das Wesentliche kürze, bleibt das hier:
- EU-Gebrauchtwagen: meist kein Zoll, keine Einfuhrumsatzsteuer, oft auch keine deutsche Umsatzsteuer
- EU-Neuwagen: 19 % deutsche Umsatzsteuer
- Drittland-Importe wie USA oder Schweiz: oft 10 % Zoll plus 19 % Einfuhrumsatzsteuer
- Oldtimer können günstiger sein: teils 0 % Zoll und 7 % Einfuhrumsatzsteuer
- Nach der Zulassung kommt in Deutschland fast immer noch die Kfz-Steuer
- Dazu kommen oft Gebühren für Zulassung, Kennzeichen und Prüfungen
- Fehler bei CO₂-Werten, Zollwert oder Fahrzeugklasse machen den Import oft teurer
Ein Punkt wird oft verwechselt: Einfuhrumsatzsteuer ist nicht dasselbe wie die Umsatzsteuer beim EU-Neuwagenkauf. Das klingt ähnlich, läuft aber rechtlich anders.
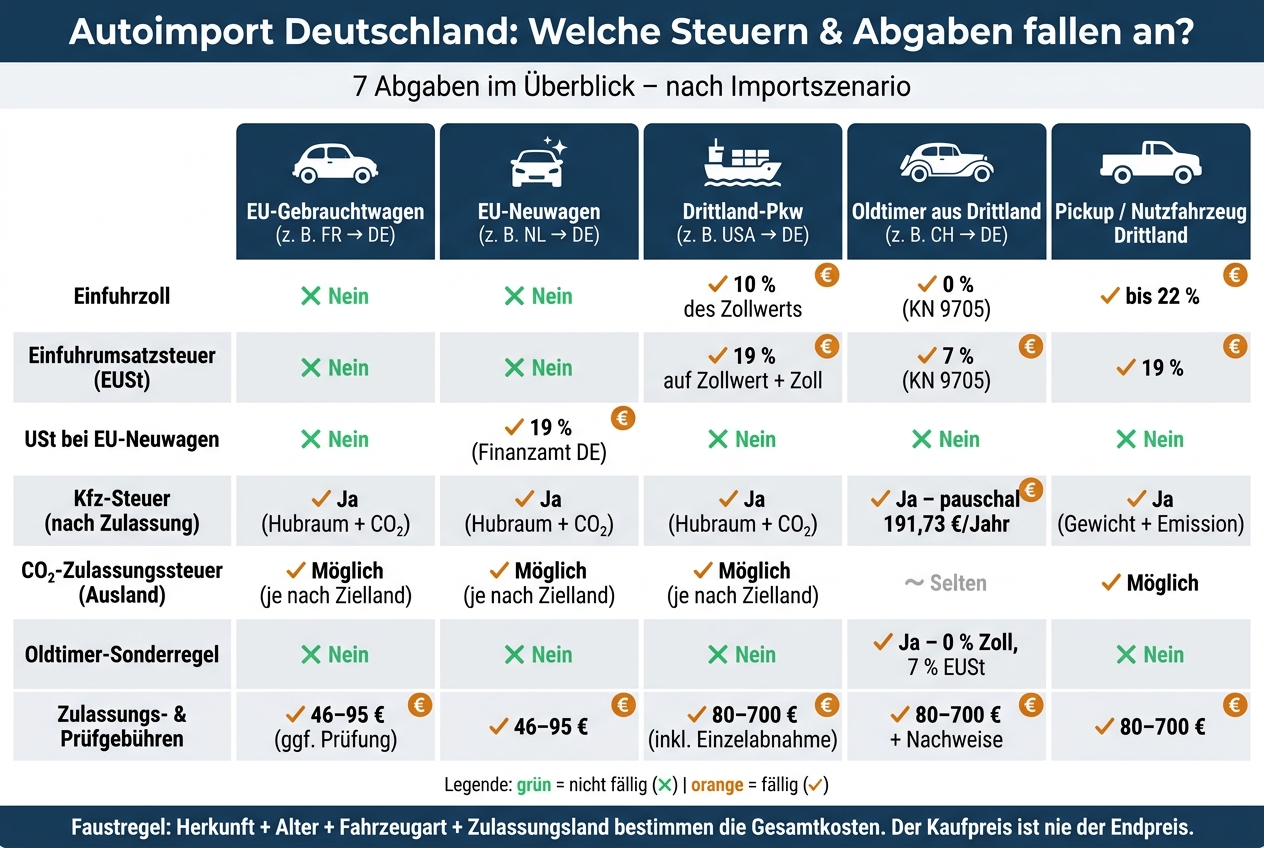
Autoimport Deutschland: Welche Steuern & Abgaben fallen an?
Quick Comparison
| Importszenario | Zoll | Einfuhrumsatzsteuer | Deutsche USt | Kfz-Steuer | Sonstige Kosten |
|---|---|---|---|---|---|
| EU-Gebrauchtwagen | Nein | Nein | Meist nein | Ja | Zulassung, evtl. Prüfung |
| EU-Neuwagen | Nein | Nein | 19 % | Ja | Zulassung |
| Drittland-Pkw | Meist 10 % | 19 % | Nein | Ja | Zulassung, evtl. Gutachten |
| Oldtimer aus Drittland | Teils 0 % | Teils 7 % | Nein | Ja | Nachweise, Zulassung |
| Pickup/Nutzfahrzeug aus Drittland | Je nach Tarif, teils bis 22 % | 19 % | Nein | Ja | Zulassung, Einstufung |
Mein Fazit vorab: Der Kaufpreis ist fast nie der Endpreis. Wer sauber rechnen will, sollte Kaufbeleg, Fahrzeugpapiere, CO₂-Daten, Transportkosten und Zulassungsstatus direkt prüfen.
sbb-itb-d35113a
Steuerliche Rahmenbedingungen beim Autoimport in die EU
Beim Autoimport in die EU spielen drei Ebenen die Hauptrolle: Zoll, Umsatzsteuer und nationale Zulassungsabgaben. Für eine saubere Kalkulation brauchen Sie vor allem den Kaufbeleg, die Fahrzeugpapiere und die Transportnachweise.
Kommt das Fahrzeug aus einem Nicht-EU-Staat, fallen meist Zoll und Einfuhrumsatzsteuer an. Liegt ein Präferenznachweis vor, kann das den Zollsatz senken.
Innerhalb der EU gelten andere Regeln. Bei neuen Fahrzeugen im EU-Handel wird die Umsatzsteuer im Zielland fällig. Bei Gebrauchtwagen von Privatpersonen fällt meist keine zusätzliche Umsatzsteuer an.
Dazu kommen in vielen EU-Staaten noch nationale Zulassungssteuern und Gebühren. Die können je nach Land zum Beispiel am CO₂-Ausstoß oder am Fahrzeugwert hängen. Genau hier wird's schnell kleinteilig: Diese Abgaben sind in der EU nicht einheitlich geregelt und werden in den Länderszenarien unten genauer eingeordnet.
Wichtig ist auch die Trennung von Zulassung und Steuer: Die EU-Typgenehmigung entscheidet darüber, ob ein Fahrzeug zugelassen werden kann, nicht darüber, wie es steuerlich behandelt wird. Für die steuerliche Einordnung zählen stattdessen Herkunft, Fahrzeugstatus und die Zulassungsunterlagen. Welche Dokumente Sie dafür brauchen, kommt im nächsten Abschnitt.
Welche Unterlagen Sie vor der Kostenschätzung brauchen
Für Zoll, Einfuhrumsatzsteuer und Kfz-Steuer brauchen Sie saubere Nachweise. Fehlt etwas, geht’s oft direkt mit Rückfragen, Wartezeit oder einer stockenden Abfertigung los. Am Ende hängen Zollwert, Fahrzeugstatus und auch die Frage, ob das Auto in Deutschland zugelassen werden kann, stark von genau diesen Unterlagen ab.
Kauf- und Eigentumsnachweise
Der Kaufvertrag zeigt den Kaufpreis, das Datum sowie Verkäufer und Käufer. Genau das bildet die Basis für den Zollwert und damit auch für die Steuerberechnung. Die Rechnung macht sichtbar, ob im Ausland schon Umsatzsteuer ausgewiesen wurde und ob Transport- oder Nebenkosten darin stecken. Dazu kommt der Zahlungsnachweis – zum Beispiel ein Kontoauszug oder Überweisungsbeleg. Damit lässt sich der angegebene Kaufpreis gegenüber Zoll oder Finanzbehörden belegen.
Ausländische Zulassung und Fahrzeugidentität
Die ausländische Zulassungsbescheinigung hilft bei der Einordnung des Fahrzeugs. Sie enthält Angaben zur Fahrzeugkategorie und zur Erstzulassung. Das ist vor allem dann wichtig, wenn geklärt werden muss, ob das Fahrzeug als neu oder gebraucht gilt.
Ebenso wichtig ist die Fahrzeugidentifikationsnummer (FIN/VIN). Sie muss auf allen Unterlagen exakt übereinstimmen. Schon kleine Abweichungen können die Abfertigung verzögern. Je nach Herkunftsland kommen außerdem noch Abmelde- oder Exportbestätigungen dazu.
Technische Daten und Emissionswerte
Das COC-Papier (Certificate of Conformity) ist oft einer der wichtigsten Belege. Es enthält den CO₂-Wert, Hubraum, Leistung, Kraftstoffart, Gewicht und die Abgasnorm. Das macht die spätere Zulassung und die Einstufung für die Kfz-Steuer deutlich einfacher.
Fehlt das COC, verlangen deutsche Zulassungsstellen oft ein Vollgutachten nach § 21 StVZO oder ein Datenblatt. Damit lassen sich CO₂-bezogene Abgaben und die spätere Kfz-Steuer besser einordnen.
Transport-, Zoll- und Versicherungsunterlagen
Auch Frachtbrief, Verschiffungsdokument und Transportrechnung gehören in die Mappe. Der Grund ist simpel: Diese Unterlagen wirken sich auf den Zollwert aus. Bei Importen aus Nicht-EU-Ländern zählen Fracht- und Versicherungskosten bis zur EU-Grenze zur Bemessungsgrundlage dazu.
Außerdem brauchen Sie in vielen Fällen noch:
- die Zollanmeldung
- eventuelle Zollbescheide
- die eVB-Nummer
Ohne diese elektronische Versicherungsbestätigung ist in Deutschland keine Zulassung möglich.
Wann ein KFZ-Gutachten sinnvoll ist
Manchmal reichen die Standardunterlagen nicht aus. Wenn Fahrzeugdaten fehlen, der Kaufpreis angezweifelt wird oder es um einen Oldtimer geht, kann ein Gutachten den Fahrzeugwert und die Einstufung stützen. Genau hier setzt CUBEE Sachverständigen AG an und bietet Schadensbewertungen, Wertgutachten und Oldtimer-Bewertungen an.
Mit diesen Nachweisen lassen sich die sieben Abgaben im nächsten Abschnitt klar voneinander trennen.
1. Zoll bei Importen aus Nicht-EU-Ländern
Zoll ist bei Fahrzeugen aus Drittstaaten die erste Abgabe, die fällig wird.
Wann er anfällt
Zoll fällt nur an, wenn das Fahrzeug aus einem Nicht-EU-Land kommt.
Es gibt aber Ausnahmen. Umzugsgut kann bei einer Wohnsitzverlegung zollfrei sein, wenn die Vorgaben zur Wohnsitz- und Besitzdauer erfüllt sind. Auch Freihandelsabkommen können den Zollsatz auf 0 % drücken, wenn die Ursprungsregeln eingehalten werden und ein passender Ursprungsnachweis vorliegt.
Bemessungsgrundlage
Die Grundlage für den Zoll ist der Zollwert. Dazu zählen der Kaufpreis sowie Fracht und Versicherung bis zur EU-Grenze. Der Inlandstransport nach der Grenze gehört nicht dazu.
Beispiel: 35.000 € Kaufpreis + 1.500 € Seefracht = 36.500 € Zollwert; darauf fallen 3.650 € Zoll an.
Das hat einen doppelten Effekt: Die Einfuhr wird teurer, und zugleich wächst die Grundlage für die nächste Steuer.
Zollsatz für Pkw
Für Pkw liegt der Zollsatz in der Regel bei 10 % des Zollwerts.
Erforderliche Unterlagen
Für die Zollabfertigung brauchen Sie meist diese Unterlagen:
- Kaufvertrag oder Rechnung
- Fahrzeugpapiere mit VIN
- Transportdokumente
Bei Umzugsgut kommen noch Nachweise zum Wohnsitz und zur Besitzdauer dazu.
Fehlen Unterlagen oder gibt es Streit über den Fahrzeugwert, kann ein unabhängiges KFZ-Gutachten bei der Verzollung helfen.
Nach dem Zoll kommt bei Drittlandimporten meist noch die Einfuhrumsatzsteuer.
2. Einfuhrumsatzsteuer in Deutschland
Nach der Verzollung kommt bei Importen aus Drittländern die Einfuhrumsatzsteuer, kurz EUSt. In Deutschland wird sie direkt im Zuge der Zollabfertigung erhoben.
Wann sie anfällt
Die EUSt fällt an, wenn ein Fahrzeug aus einem Drittland nach Deutschland eingeführt wird. Bei Importen innerhalb der EU greifen andere Umsatzsteuerregeln. Entscheidend sind dabei vor allem das Herkunftsland und der Status des Fahrzeugs, also ob es als neu oder gebraucht gilt.
Bemessungsgrundlage
Für die Berechnung der EUSt zählt nicht nur der Kaufpreis. Maßgeblich ist der Zollwert plus Zoll sowie Fracht-, Versicherungs- und Transportkosten bis zum ersten Bestimmungsort in der EU.
Beispiel: Kaufpreis 35.000 €, Seefracht 1.500 €, Zollwert 36.500 €, Zoll (10 %) 3.650 €. Die EUSt-Bemessungsgrundlage beträgt dann rund 40.150 €. Darauf fallen 19 % EUSt an – also etwa 7.630 €.
Man sieht schnell: Die Steuer wird auf mehr als nur den reinen Fahrzeugpreis berechnet. Genau deshalb wirkt die Summe am Ende oft höher als zunächst gedacht.
Steuersatz
In Deutschland beträgt die EUSt 19 %. Das entspricht dem regulären Mehrwertsteuersatz. Ein ermäßigter Steuersatz spielt bei normalen Pkw-Importen in der Praxis keine Rolle.
Erforderliche Unterlagen und Fahrzeugdaten
Damit der Zoll die EUSt korrekt berechnen kann, brauchen Sie in der Regel diese Unterlagen:
- Kaufvertrag oder Rechnung
- Zahlungsnachweis
- Transport- und Versicherungsunterlagen
- Zollanmeldung
- ausländische Fahrzeugpapiere
Außerdem sind Fahrzeugdaten wie VIN, Erstzulassungsdatum und CO₂-Werte wichtig. Sie helfen dabei, das Fahrzeug korrekt als neu oder gebraucht einzuordnen.
Bei beschädigten Fahrzeugen, Sonderumbauten oder einem unklaren Marktwert kann ein Kfz-Gutachten helfen, den angesetzten Wert gegenüber dem Zoll zu belegen. CUBEE Sachverständigen AG bietet dafür digitale Wertgutachten und Oldtimer-Bewertungen an. Das kann vor allem dann hilfreich sein, wenn der Zoll den Fahrzeugwert genauer prüft oder Unterlagen fehlen.
3. Umsatzsteuer beim innergemeinschaftlichen Erwerb neuer Fahrzeuge
Bei neuen EU-Fahrzeugen gilt die Fahrzeugeinzelbesteuerung. Das heißt ganz schlicht: Die 19 % Umsatzsteuer werden in Deutschland fällig. Beim EU-Gebrauchtwagen läuft das anders. Hier geht es um die Besteuerung im Bestimmungsland, also dort, wo das Fahrzeug am Ende genutzt und zugelassen wird. Entscheidend sind vor allem die Einstufung als Neufahrzeug, der Kaufpreis und die Meldung an das Finanzamt.
Wann sie anfällt
Ein Pkw gilt als Neufahrzeug, wenn er beim Kauf höchstens 6.000 km gefahren wurde oder die Erstzulassung höchstens 6 Monate zurückliegt. Schon eine dieser Bedingungen reicht aus. Das ist der Punkt, an dem viele stutzen: Ein Auto kann also trotz Zulassung noch als neu gelten. Das betrifft auch Vorführwagen und Fahrzeuge mit Kurzzeitzulassung. Die Rechnung aus dem Ausland wird oft netto ausgestellt, weil die Steuer in Deutschland anfällt.
Steuersatz und Bemessungsgrundlage
In Deutschland gilt der Regelsteuersatz von 19 % auf den Kaufpreis des Fahrzeugs. Zur Bemessungsgrundlage zählen der Kaufpreis und Nebenkosten, die direkt mit dem Verkauf zusammenhängen. Transport- und Zulassungskosten gehören in der Regel nicht dazu.
Beispiel: Ein Pkw wird in den Niederlanden für 30.000 € netto gekauft. Drei Monate alt und 3.000 km Laufleistung: Das Fahrzeug gilt als Neufahrzeug. In Deutschland fallen 19 % Umsatzsteuer auf 30.000 € an, also 5.700 €. Zusätzlich können Transport- und Zulassungskosten anfallen.
Unterschied zwischen Privatpersonen und Unternehmen
Für Privatpersonen ist die Sache meist einfach, aber finanziell spürbar: Sie zahlen die Steuer selbst. Unternehmen können die gezahlte Umsatzsteuer beim Vorsteuerabzug anrechnen. Privatpersonen müssen außerdem innerhalb von 10 Tagen nach dem Erwerb eine Meldung zur Fahrzeugeinzelbesteuerung beim zuständigen Finanzamt einreichen.
Erforderliche Unterlagen
Für die Einordnung zählen vor allem Erstzulassung und Kilometerstand. Ohne diese Angaben wird es schnell zäh. Meist werden diese Unterlagen gebraucht:
- Nachweis über die Erstzulassung
- aktueller Kilometerstand
- ausländische Fahrzeugpapiere
- Meldung zur Fahrzeugeinzelbesteuerung
Ein KFZ-Gutachten kann helfen, Erstzulassung und Laufleistung sauber zu belegen.
4. Kraftfahrzeugsteuer nach der Zulassung in Deutschland
Nach Zoll und Umsatzsteuer kommt die laufende Abgabe im Alltag: die Kfz-Steuer. Sie startet erst mit der Zulassung in Deutschland. Maßgeblich sind dabei die technischen Daten in den Zulassungsunterlagen.
Wann sie anfällt
Die Steuer läuft ab der Zulassung bis zur Abmeldung, mindestens jedoch für einen Monat.
Bemessungsgrundlage und typische Sätze
Für Pkw mit Erstzulassung ab dem 1. Juli 2009 setzt sich die Kfz-Steuer aus einem Hubraum-Anteil und einem CO₂-Anteil zusammen.
- Hubraum-Anteil: 2,00 € je angefangene 100 cm³ bei Benzinern, 9,50 € bei Dieselfahrzeugen.
- CO₂-Anteil: Emissionen über 95 g/km werden gestaffelt besteuert, und zwar mit 2,00 € bis 4,00 € je Gramm – je nach Emissionsstufe.
| CO₂-Ausstoß (g/km) | Steuersatz je g/km |
|---|---|
| > 95 – 115 | 2,00 € |
| > 115 – 135 | 2,20 € |
| > 135 – 155 | 2,50 € |
| > 155 – 175 | 2,90 € |
| > 175 – 195 | 3,40 € |
| > 195 | 4,00 € |
Ein Beispiel macht es greifbar: Ein importierter Euro-6-Benziner mit 1.400 cm³ und 120 g/km CO₂ zahlt 28,00 € Hubraum-Anteil plus 50,00 € CO₂-Anteil. Macht zusammen 78,00 € pro Jahr.
Erforderliche Unterlagen und Fahrzeugdaten
Die Berechnung richtet sich nach den Angaben in der Zulassungsbescheinigung Teil I. Besonders wichtig sind Hubraum, CO₂-Wert und Schadstoffklasse.
Fehlen diese Werte, fordern die Behörden oft weitere Unterlagen oder ein KFZ-Gutachten an. Das Gutachten senkt die Steuer nicht. Es dient dazu, Hubraum, CO₂-Wert und Schadstoffklasse sauber nachzuweisen.
Die CUBEE Sachverständigen AG erstellt digitale KFZ-Gutachten mit verifizierten technischen Daten und kann bei solchen Zulassungssituationen unterstützen.
5. CO₂-basierte Zulassungssteuern in anderen EU-Ländern
Nach der deutschen Kfz-Steuer geht es jetzt um Länder, in denen schon die erste Zulassung extra kostet. In vielen EU-Staaten kommt dabei eine einmalige CO₂-Steuer obendrauf. Das gilt auch für importierte Gebrauchtwagen, wenn sie dort zum ersten Mal angemeldet werden.
Wann sie anfällt
Fällig wird diese Steuer bei der ersten Zulassung eines Fahrzeugs in Ländern wie Frankreich, den Niederlanden, Dänemark, Spanien oder Portugal. Das spielt vor allem dann eine Rolle, wenn die Erstzulassung in einem anderen EU-Staat erfolgt.
Bemessungsgrundlage
Meist zählt der WLTP-CO₂-Wert. Je nach Land kommen noch der Fahrzeugwert oder der Hubraum dazu.
Typische Sätze im EU-Vergleich
Die Höhe fällt je nach Land sehr unterschiedlich aus. Mal zählt fast nur der CO₂-Ausstoß, mal kommt der Fahrzeugwert dazu, mal auch der Hubraum.
| Land | Steuerart | Berechnungsgrundlage | Beispielsatz |
|---|---|---|---|
| Frankreich | CO₂-Malus | g/km WLTP | Ab 118 g/km: 50 €; bis 60.000 € bei hohen Werten |
| Niederlande | BPM | g/km CO₂ (Staffelung) | 167 €/g bei 105–145 g/km; bis 549 €/g über 162 g/km |
| Spanien | IEDMT | % des Fahrzeugwerts nach CO₂-Klasse | 0 % bis ≤120 g/km; 14,75 % ab 200 g/km |
| Dänemark | Registreringsafgift | DKK pro g/km CO₂ | 270 DKK/g bis 113 g/km; 1.024 DKK/g über 145 g/km |
| Portugal | ISV | Hubraum + CO₂-Komponente | Einmalig bei Erstzulassung, steigt mit CO₂-Wert |
Ein Benziner mit rund 140 g CO₂/km kann damit schnell teuer werden: in Frankreich durch den Malus, in Dänemark durch eine hohe Registreringsafgift und in den Niederlanden durch eine deutlich höhere BPM.
Erforderliche Unterlagen und Fahrzeugdaten
Für die Berechnung zählt vor allem das CoC. Entscheidend sind dort der WLTP-CO₂-Wert, die Kraftstoffart und die Emissionsnorm. Fehlen diese Daten, setzen Behörden oft schlechtere Standardwerte an.
Ein KFZ-Gutachten kann helfen, diese Angaben abzusichern. CUBEE Sachverständigen AG bietet dafür digitale KFZ-Gutachten zur Absicherung technischer Daten.
6. Sondersteuerregeln für Oldtimer
Nach den CO₂-basierten Abgaben kommt beim Import die wichtigste Ausnahme: der Oldtimer.
Wann sie gelten
Die Sonderregeln greifen, wenn das Fahrzeug als Sammlungsstück nach Zolltarifposition 9705 eingestuft wird. Dafür muss es mindestens 30 Jahre alt sein, weitgehend im Originalzustand bleiben und darf keine wesentlichen Umbauten haben. Außerdem wird das Modell nicht mehr produziert.
Der springende Punkt ist die Einstufung als Sammlungsstück. Genau sie legt fest, wie das Fahrzeug steuerlich behandelt wird.
Typische Steuersätze in Deutschland
Ein anerkannter Oldtimer zahlt in Deutschland 0 % Zoll und 7 % Einfuhrumsatzsteuer statt 10 % Zoll und 19 % Einfuhrumsatzsteuer.
Beispiel: Ein US-Coupé von 1965 mit 50.000 € Kaufpreis und 2.000 € Transport- und Versicherungskosten kostet als normaler Pkw rund 16.068 € Importsteuern; als anerkannter Oldtimer rund 3.640 €.
Mit H-Kennzeichen fällt in Deutschland für Pkw eine pauschale Kfz-Steuer von 191,73 € pro Jahr an.
Erforderliche Unterlagen und Fahrzeugdaten
Ohne Nachweise zur Originalität wird die Oldtimer-Einstufung schnell schwierig. Die Zollbehörden verlangen Belege zum Baujahr, zum Beispiel Fahrzeugbrief oder Herstellerdokumente. Dazu kommen Fotos von Karosserie, Innenraum, Motor und Fahrgestell sowie Restaurierungsunterlagen. Daraus muss klar hervorgehen, dass die Arbeiten originalgetreu ausgeführt wurden.
Bei seltenen oder stark restaurierten Fahrzeugen kann ein KFZ-Gutachten helfen, Originalität und Wert zu belegen. CUBEE Sachverständigen AG bietet dafür digitale Oldtimer-Bewertungen an.
7. Zulassungs- und Verwaltungsgebühren für importierte Fahrzeuge
Nach den Steuern kommen die praktischen Kosten rund um die Zulassung. Neben Zoll, Einfuhrumsatzsteuer und Kfz-Steuer fallen oft noch Gebühren für Anmeldung, Kennzeichen und Prüfungen an.
Wann sie anfallen
Mit COC läuft die Zulassung in der Regel einfacher. Fehlt die EU-Typgenehmigung, ist oft eine Einzelabnahme nach § 21 StVZO nötig. Das macht den Ablauf meist teurer und kostet mehr Zeit.
Typische Gebühren in Deutschland
Wie viel am Ende zusammenkommt, hängt vor allem davon ab, ob es bei einer normalen Zulassung bleibt oder ob eine Einzelabnahme nötig wird.
Die Zulassung selbst kostet je nach Kommune meist 26 bis 34 €. Dazu kommen Kennzeichen und Siegel. In der Praxis liegen Zulassung und Kennzeichen oft zusammen bei 46 bis 95 €.
Ohne COC wird häufig eine Einzelabnahme fällig. Dafür liegen die Kosten oft bei 80 bis 500 €. Bei Importen aus Drittländern sind auch 350 bis 700 € keine Seltenheit. Wenn das Fahrzeug umgebaut wurde oder es sich um ein seltenes Modell handelt, kann der Betrag noch höher ausfallen.
Erforderliche Unterlagen und Fahrzeugdaten
Fehlen technische Daten, wird die Prüfung meist aufwendiger. Dann gibt es mehr Rückfragen, mehr Bearbeitungszeit und oft auch mehr Kosten.
Ein digitales KFZ-Gutachten kann fehlende technische Angaben an einer Stelle zusammenführen und die Abnahme beschleunigen.
Wie hoch die Summe am Ende ausfällt, hängt damit vor allem vom Zustand des Fahrzeugs und von den vorhandenen Unterlagen ab.
Welche Abgaben in welchem Importszenario anfallen
Welche der sieben Positionen am Ende fällig werden, hängt vor allem von zwei Punkten ab: Kommt das Fahrzeug aus der EU oder aus einem Drittland? Und gilt es steuerlich als Neu- oder Gebrauchtwagen? Genau daran entscheidet sich, ob nur ein paar Standardkosten anfallen oder ob Zoll und Steuer die Rechnung spürbar nach oben treiben.
Gebrauchtwagen aus Frankreich nach Deutschland
Bei einem gebrauchten Fahrzeug aus der EU fallen weder Zoll noch Einfuhrumsatzsteuer an. Auch deutsche Umsatzsteuer auf den Erwerb wird meist nicht fällig, weil der Kauf innerhalb der EU stattfindet.
Übrig bleiben in der Regel nur die typischen Posten rund um die Anmeldung:
- Zulassungsgebühren
- falls nötig technische Prüf- oder Abnahmekosten
- später die deutsche Kfz-Steuer nach der Zulassung
Neuwagen aus den Niederlanden nach Deutschland
Bei einem Neuwagen aus einem EU-Land gibt es ebenfalls keinen Zoll. Der Knackpunkt ist hier die Umsatzsteuer: In Deutschland fallen 19 % Umsatzsteuer an.
Das läuft in der Praxis meist so: Die Rechnung aus den Niederlanden wird netto ausgestellt, und der Käufer zahlt die 19 % USt in Deutschland.
US-Import über einen deutschen Hafen
Bei einem Import aus einem Drittland wird es teurer. Erst fällt Zoll auf den Zollwert an, danach Einfuhrumsatzsteuer. Beim Import eines Pkw liegt der Zollsatz meist bei 10 %, die Einfuhrumsatzsteuer bei 19 % auf Zollwert, Zoll und je nach Fall auch Transportkosten.
Ein Beispiel macht das greifbar: Bei einem Fahrzeugwert von 30.000 € und 2.000 € Transportkosten ergibt sich eine Gesamtbelastung von 9.888 € an Abgaben. Das zeigt ziemlich klar, warum man diese Kosten nicht erst kurz vor dem Hafen durchrechnen sollte.
Oldtimer aus der Schweiz
Für Oldtimer kann es deutlich günstiger werden. Wenn das Fahrzeug die Bedingungen als Sammlungsstück nach KN 9705 erfüllt, entfällt der Zoll komplett, und die Einfuhrumsatzsteuer sinkt auf 7 %.
Fehlen dafür die nötigen Unterlagen, kann ein Kfz-Gutachten helfen, die Einstufung zu stützen – etwa über den digitalisierten Begutachtungsprozess von CUBEE Sachverständigen AG.
Bei Nutzfahrzeugen sieht die Zolltarif-Einstufung oft anders aus.
Pickup aus einem Nicht-EU-Land
Gerade bei Pickups lohnt sich ein genauer Blick auf die Zolltarifnummer. Wird das Fahrzeug als Lkw (KN 8704) eingestuft, kann der Zollsatz auf bis zu 22 % steigen. Das ist deutlich mehr als die oft angesetzten 10 % für Pkw nach KN 8703.
Wer einen Pickup importiert, sollte die Einstufung deshalb vor der Kostenkalkulation verbindlich klären. Sonst wird aus einer knapp gerechneten Kalkulation schnell ein teurer Fehlgriff.
Die Tabelle zeigt die Unterschiede auf einen Blick.
| Szenario | Zoll | Einfuhrumsatzsteuer | USt auf innergemeinschaftlichen Erwerb | Kfz-Steuer |
|---|---|---|---|---|
| EU-Gebrauchtwagen | Nein | Nein | Nein | Ja |
| EU-Neuwagen | Nein | Nein | Ja (19 %) | Ja |
| US-Import | Ja (10 %) | Ja (19 %) | Nein | Ja |
| Oldtimer Schweiz | Nein (0 %) | Ja (7 %) | Nein | Ja |
| Pickup Drittland | Ja (bis 22 %) | Ja (19 %) | Nein | Ja |
Vergleichstabelle: Welche Abgaben in welchem Szenario anfallen
Die folgende Tabelle bringt die sieben Abgaben auf den Punkt und zeigt, welche Kosten in welchem Importfall anfallen – mit Deutschland als Referenzland.
| Position | Drittlands-Pkw (z. B. USA) | EU-Neuwagen (z. B. NL → DE) | EU-Gebrauchtwagen (z. B. FR → DE) | Oldtimer | Drittlands-Nutzfahrzeug |
|---|---|---|---|---|---|
| Einfuhrzoll | Ja – meist 10 % des Zollwerts | Nein | Nein | Ja – bei KN 9705: 0 % Zoll | Ja – abhängig von der Zolltarifnummer |
| Berechnungsgrundlage Zoll | Kaufpreis + Fracht + Versicherung bis zur EU-Grenze | – | – | Kaufpreis + Fracht; bei KN 9705 abweichend | Kaufpreis + Fracht + Versicherung |
| Einfuhrumsatzsteuer (EUSt) | Ja – 19 % auf Zollwert plus Zoll | Nein | Nein | Ja – bei KN 9705: 7 % EUSt, sonst 19 % | Ja – 19 % |
| USt bei EU-Neuwagen | Nein | Ja – 19 % deutsche MwSt., zahlbar beim Finanzamt | Nein | Nein | Ja – nur wenn Fahrzeug aus der EU kommt und als „neu" gilt |
| Kfz-Steuer nach Zulassung | Ja – nach Hubraum und CO₂ | Ja – nach Zulassung | Ja – nach Zulassung | Ja – mit H-Kennzeichen meist pauschal | Ja – nach Gewicht und Emissionsklasse |
| Sonderregeln für Oldtimer | Nein | Nein | Nein | Ja – bei KN 9705: 0 % Zoll, 7 % EUSt | Nein |
| Zulassung und Prüfgebühren | Ja – inkl. Einzelabnahme | Ja | Ja | Ja | Ja |
Die größten Unterschiede hängen meist an drei Punkten: Zollwert, Fahrzeugart und der Frage, ob ein Auto als Oldtimer eingestuft wird.
Gerade bei Sammlungsfahrzeugen wird’s schnell heikel. Fehlen Nachweise für die Einstufung als Sammlungsstück, kann ein professionelles Kfz-Gutachten – etwa über CUBEE Sachverständigen AG – helfen, den Originalzustand und das Fahrzeugalter sauber zu belegen.
Die häufigsten Fehler passieren am Ende nicht in der Tabelle selbst. Sie stecken fast immer im angesetzten Zollwert, in fehlenden oder falschen CO₂-Daten oder in einer falschen Fahrzeugklassifizierung.
Typische Kostenfehler beim Autoimport vermeiden
Die meisten Mehrkosten entstehen nicht erst bei den Abgaben selbst. Sie passieren oft schon vorher: durch eine falsche Einordnung oder weil Belege fehlen.
Genau da wird's teuer. Denn wenn Unterlagen unvollständig sind oder ein Fahrzeug steuerlich falsch behandelt wird, rechnet die Behörde schnell zu Ihren Ungunsten.
EUSt und Umsatzsteuer verwechseln
Wer EUSt und Umsatzsteuer durcheinanderbringt, meldet die falsche Steuerart und rutscht damit ins falsche Verfahren. Gerade bei EU-Neuwagen ist das ein heikler Punkt. Hier hängt die korrekte Besteuerung direkt davon ab, dass die richtige Steuer gemeldet wird.
Transportkosten beim Zollwert vergessen
Beim Zollwert zählt nicht nur der Kaufpreis. Auch Fracht und Versicherung bis zur EU-Grenze gehören dazu.
Wer diese Posten weglässt, rechnet den Zoll zu niedrig. Und weil die EUSt auf dieser Basis mitberechnet wird, fällt auch diese Kalkulation falsch aus. Ein kleiner Rechenfehler am Anfang kann sich hier schnell durch die ganze Importrechnung ziehen.
EU-Gebrauchtwagen nicht pauschal als abgabenfrei behandeln
Viele gehen davon aus, dass bei einem EU-Gebrauchtwagen automatisch keine weiteren Kosten anfallen. Das stimmt so nicht.
Auch hier können noch Posten dazukommen, zum Beispiel:
- Kfz-Steuer
- Zulassungsgebühren
- CO₂-bezogene Abgaben
Oldtimer nur bei anerkannter Sammlungsstück-Einstufung anders behandeln
Ein Oldtimer wird nicht automatisch anders besteuert. Ohne anerkannte Sammlungsstück-Einstufung gelten die normalen Abgaben, also 10 % Zoll und 19 % EUSt.
Ein professionelles Oldtimer-Gutachten, wie es die CUBEE Sachverständigen AG anbietet, kann die Einstufung beim Zoll belastbar stützen.
CO₂- und Fahrzeugdaten nicht lückenhaft einreichen
Fehlen Daten zum Fahrzeug, greifen Behörden oft auf schlechtere Annahmen zurück. Das kann Kfz-Steuer und CO₂-basierte Zulassungsabgaben nach oben treiben.
Vor allem bei technischen Angaben sollte nichts fehlen. Ohne CoC und ohne vollständige Fahrzeugdaten bleibt jede Kalkulation unsauber.
Fazit
Nach den einzelnen Abgaben wird das Bild klar: Die Importrechnung hängt vor allem vom Herkunftsland, davon ob es ein Neu- oder Gebrauchtwagen ist, von der Fahrzeugart und vom Zielland ab.
Zoll, Einfuhrumsatzsteuer, Zulassungsabgaben und Kfz-Steuer sind getrennte Posten. Genau deshalb sollten sie vor der Unterschrift einzeln berechnet werden.
Fehlen Fahrzeugdaten oder ist die Einstufung noch offen, braucht die Kalkulation extra Absicherung. Als einfache Faustregel gilt: Herkunft, Alter, Fahrzeugart, Zulassungsland. Ein KFZ-Gutachten der CUBEE Sachverständigen AG klärt Fahrzeugstatus und Wert vor dem Kauf.
Der Kaufpreis im Ausland ist also nur der Anfang. Entscheidend sind die Gesamtkosten nach Zoll, Steuern und Zulassung.
FAQs
Wie erkenne ich, ob mein Auto steuerlich als neu gilt?
In Deutschland gilt ein Fahrzeug steuerlich als Neufahrzeug, wenn es bei der Einfuhr weniger als 6 Monate alt ist oder weniger als 6.000 Kilometer gefahren wurde.
Heißt im Klartext: Schon eines dieser beiden Merkmale reicht aus. Dann stufen die Behörden das Fahrzeug umsatzsteuerlich als neu ein – selbst dann, wenn im EU-Ausland bereits Umsatzsteuer gezahlt wurde.
Welche Unterlagen fehlen beim Autoimport am häufigsten?
Beim Autoimport scheitert es oft nicht an der Anzahl der Unterlagen, sondern daran, dass die Angaben nicht sauber zusammenpassen. Genau da entstehen viele Verzögerungen: bei Abweichungen in der FIN/VIN, bei Käufer- und Verkäuferdaten, beim Kilometerstand, bei der Motorleistung oder beim Datum der Erstzulassung.
Typische Stolpersteine sind außerdem:
- fehlende Abmeldebestätigungen oder Ausfuhrnachweise
- ein fehlendes gültiges CoC
- nicht beglaubigte Übersetzungen
- unklare Preisangaben im Kaufvertrag oder fehlende Fracht- und Versicherungsbelege
Das klingt erst mal nach Kleinkram. Ist es aber nicht. Schon eine kleine Abweichung bei Namen, Nummern oder Datumsangaben kann den ganzen Vorgang ausbremsen.
Wann lohnt sich ein Gutachten beim Fahrzeugimport?
Ein professionelles Gutachten kann sich beim Fahrzeugimport schnell auszahlen. Es hilft dabei, Abgaben korrekt zu berechnen, unnötige Verzögerungen zu vermeiden und den Fahrzeugwert gegenüber dem Zoll sauber nachzuweisen.
Gerade bei teuren oder seltenen Fahrzeugen ist das oft Gold wert. Das gilt auch, wenn technische Daten oder CoC-Papiere fehlen, Schäden am Fahrzeug vorliegen, Umbauten gemacht wurden oder es um einen Oldtimer geht.
CUBEE Sachverständigen AG unterstützt in solchen Fällen mit schnellen Wert- und Schadengutachten.
Verwandte Blogbeiträge
- Oldtimer-Import in die EU: Was ist zu beachten?
- Oldtimer-Import: Unterschiede zwischen EU und Nicht-EU-Ländern
- Wie berechnet man Zollgebühren für Fahrzeugimporte?
- Wie funktioniert die Zollabwicklung für Oldtimer?