
Wenn ich mein Auto ohne viel Aufwand loswerden will, nehme ich oft die Inzahlungnahme. Wenn ich mehr Geld will, verkaufe ich eher privat. So einfach ist der Kern.
Ich vergleiche hier die 5 Punkte, auf die es ankommt:
- Zeit
- Preis
- Risiko
- Verhandlung
- Unterlagen
Dabei zeigt sich meist ein klares Bild:
- Bei der Inzahlungnahme ist der Verkauf oft in 1 bis 3 Tagen durch.
- Beim Privatverkauf dauert es oft 3 bis 8 Wochen.
- Dafür liegt die Inzahlungnahme oft etwa 10 bis 20 % oder rund 1.000 € bis 4.000 € unter dem Privatpreis.
Kurz gesagt: Ich tausche bei der Inzahlungnahme oft Geld gegen weniger Arbeit. Beim Privatverkauf tausche ich Zeit und Nerven gegen die Chance auf einen höheren Erlös.
Wer nach einem Unfall verkauft, zum Leasingende unter Druck steht oder gerade den Fahrzeugwechsel plant, sollte nicht nur auf den Preis schauen. Auch Zahlung, Mängel, Unterlagen und der Zustand des Autos spielen mit rein. Ist der Wert unklar, hilft oft erst ein Gutachten.
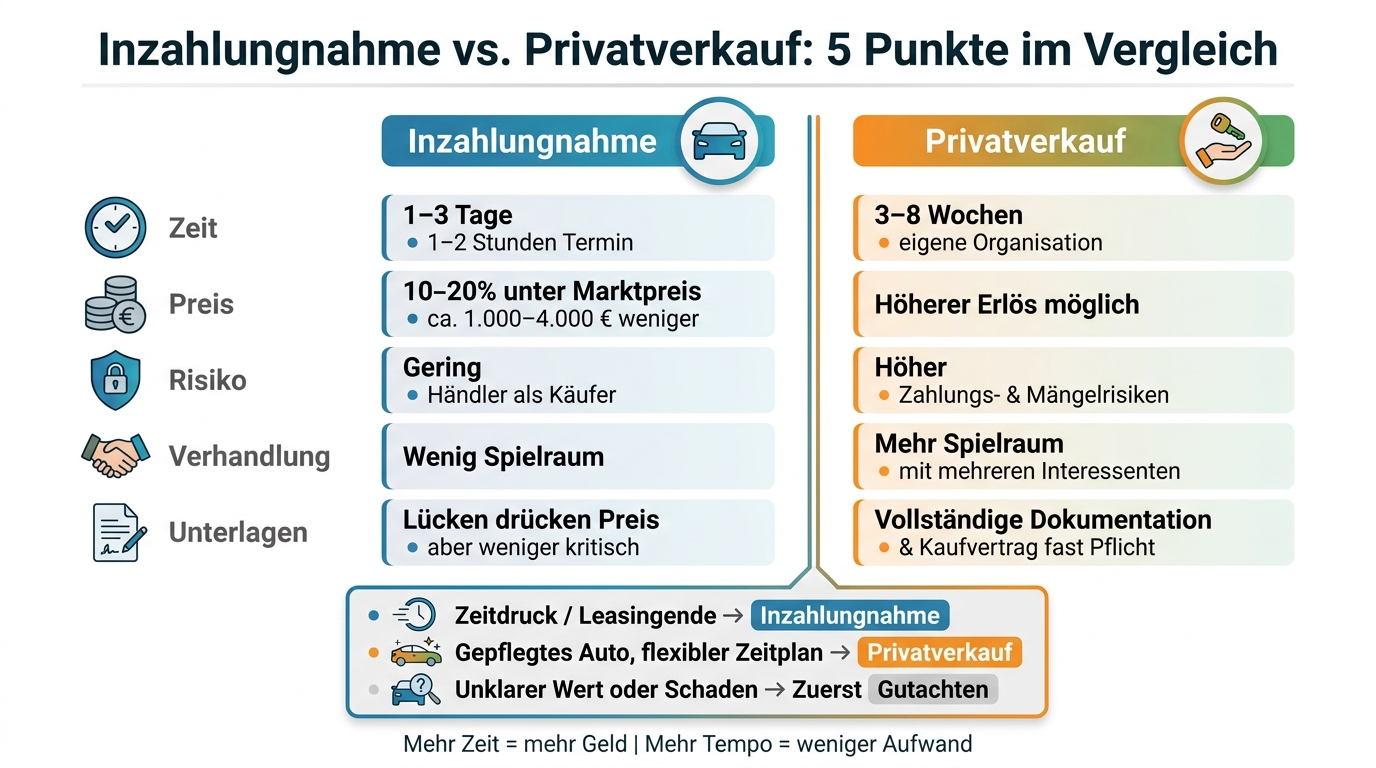
Inzahlungnahme vs. Privatverkauf: 5 Punkte im Vergleich
Quick Comparison
| Punkt | Inzahlungnahme | Privatverkauf |
|---|---|---|
| Zeit | meist 1 bis 3 Tage | oft 3 bis 8 Wochen |
| Preis | oft 1.000 € bis 4.000 € weniger | meist höherer Erlös |
| Risiko | meist geringer | höher bei Zahlung und Mängeln |
| Verhandlung | wenig Spielraum | mehr Spielraum |
| Unterlagen | Lücken drücken oft den Preis | saubere Nachweise fast Pflicht |
Mein Fazit vorab: Wenn ich Tempo und einen festen Ablauf will, ist die Inzahlungnahme oft der leichtere Weg. Wenn ich mehr aus dem Auto holen will und genug Zeit habe, ist der Privatverkauf oft die bessere Wahl.
sbb-itb-d35113a
Inzahlungnahme vs. Privatverkauf: 5 Punkte im direkten Vergleich
Hier sehen Sie die fünf Punkte direkt nebeneinander.
| Kriterium | Inzahlungnahme | Privatverkauf |
|---|---|---|
| Zeit | Ein Termin beim Händler | Eigene Organisation, oft Tage bis Wochen |
| Preis | Meist unter Privatmarktpreis | Höherer Erlös möglich |
| Risiko | Gering, Händler als Käufer | Höher, mehr Zahlungs- und Mängelrisiken |
| Verhandlung | Begrenzt | Mehr Spielraum mit mehreren Interessenten |
| Unterlagen | Fehlende Unterlagen fallen beim Händler meist weniger stark ins Gewicht | Vollständige Dokumentation und Vertrag wichtig |
Zeit: ein Termin vs. eigene Organisation
Bei der Inzahlungnahme passiert oft alles in einem Rutsch: Fahrzeugbewertung, Angebot, Übergabe und die Verrechnung mit dem Kaufpreis des neuen Fahrzeugs. Wenn Ihre Unterlagen griffbereit sind, dauert das in der Praxis meist nur 1–2 Stunden. Das ist vor allem dann angenehm, wenn Sie den Verkauf nicht über Wochen offenhalten möchten.
Beim Privatverkauf sieht es anders aus. Sie kümmern sich selbst um Inserat, Anfragen, Terminabsprachen und Besichtigungen. In Deutschland kann sich das schnell über Tage oder sogar Wochen ziehen.
Preis, Risiko und Verhandlung: weniger Aufwand vs. höherer Erlös
Beim Preis liegt der Hauptunterschied auf der Hand: Händler rechnen Aufbereitung, Garantie und das Risiko beim späteren Wiederverkauf mit ein. Darum liegt die Inzahlungnahme meist ca. 10–20 % unter dem Preis, den Sie privat erzielen können.
Dafür ist der Ablauf deutlich entspannter. Sie haben einen festen Ansprechpartner und meist weniger Ärger bei Zahlung und Übergabe.
Im Privatverkauf ist oft mehr drin. Viele Verkäufer setzen erst einen Verhandlungspreis an und sprechen mit mehreren Interessenten. Das kann sich lohnen, wenn Sie Zeit und Nerven mitbringen. Der Haken: Das Risiko ist höher. Zahlungsprobleme, gefälschte Überweisungsbestätigungen oder Streit über nicht genannte Mängel kommen vor.
Unterlagen: was jede Option erfordert
Für beide Wege brauchen Sie im Kern dieselben Unterlagen:
- Zulassungsbescheinigung Teil I und Teil II
- HU/AU-Nachweis
- Serviceheft
- alle Fahrzeugschlüssel
- Reparaturrechnungen oder Gutachten bei bekannten Vorschäden
Beim Händler fallen fehlende Unterlagen oft etwas weniger schwer ins Gewicht. Ganz ohne Folgen bleibt das aber selten, denn es kann den Preis drücken.
Beim Privatverkauf ist eine saubere Dokumentation fast Pflicht. Dazu gehört auch ein schriftlicher Kaufvertrag mit Ausschluss der Sachmängelhaftung. Wichtig ist dabei ein Punkt, den viele unterschätzen: Wenn bekannte Mängel nicht klar festgehalten werden, kann dieser Ausschluss unwirksam sein.
Welche Option zu Ihrer Situation passt
Ob Inzahlungnahme oder Privatverkauf besser passt, hängt vor allem von Ihrer Lage ab. Im Alltag gibt meist nicht ein einzelner Punkt den Ausschlag, sondern der, der gerade am schwersten wiegt: Zeit, Erlös, Risiko, Aufwand oder Planungssicherheit.
Nach einem Unfall: erst Zustand und Schadenstatus klären
Nach einem Unfall geht es zuerst um die Bewertung des Fahrzeugs und erst danach um die Verkaufsform.
Dann zählen vor allem Restwert und Schadenhöhe nach dem Unfall. Ein neutrales Kfz-Sachverständigengutachten hält Schaden, Reparatur und Marktwert fest – zum Beispiel über die CUBEE Sachverständigen AG, die digitalisierte Gutachten an Container-Standorten oder per mobilem Gutachter direkt am Fahrzeug anbietet. Bekannte Schäden müssen dabei offen angegeben werden.
Ist das Auto fachgerecht repariert, spricht oft mehr für den Privatverkauf. Bei einem schweren Schaden, einer unklaren Reparaturhistorie oder einem wirtschaftlichen Totalschaden ist die Inzahlungnahme meist der schnellere und sicherere Weg. Nach der Rechtsprechung des Bundesgerichtshofs dürfen Unfallgeschädigte ihr Fahrzeug zum im Gutachten festgestellten Restwert sofort verkaufen – ohne auf Restwertangebote der gegnerischen Versicherung warten zu müssen.
Bei Leasingende oder geplantem Fahrzeugwechsel: wenn Schnelligkeit wichtiger ist als der letzte Euro
Beim Leasing setzt die Rückgabe den Rahmen, nicht der Verkaufspreis.
Wichtig sind hier vor allem die fristgerechte Rückgabe an die Leasinggesellschaft sowie Unterlagen zu Wartung, HU/AU und Zustand. So lassen sich Nachzahlungen für Schäden oder Mehrkilometer vermeiden.
Steht kein Leasing dahinter und Sie planen einfach den nächsten Fahrzeugwechsel, ist die Sache meist klarer: Wer Zeit hat und sein Auto sauber dokumentieren kann, erzielt beim Privatverkauf in der Regel mehr als bei der Inzahlungnahme. Wer dagegen zügig wechseln will, bekommt mit der Inzahlungnahme einen planbaren Ablauf mit wenig Aufwand – auch wenn der Erlös niedriger ausfällt. Am Ende steht hier oft ein einfacher Tausch: mehr Zeit für mehr Geld oder weniger Aufwand für mehr Tempo.
Unterlagen und Fahrzeugbewertung als Grundlage für einen fairen Vergleich
Für einen fairen Vergleich zählen vor allem zwei Dinge: vollständige Unterlagen und ein belastbarer Fahrzeugwert. Fehlt eines davon, bleiben Angebote oft vage. Erst dann wird der Preisvergleich zwischen Inzahlungnahme und Privatverkauf belastbar.
Die Unterlagen, die Wert und Vertrauen beeinflussen
Wichtig sind lückenlose Nachweise zu Zulassung, Wartung, HU und Schäden. Sie machen die Historie des Fahrzeugs greifbar und helfen dabei, den Zustand besser einzuordnen.
Ein Serviceheft und ein frischer HU-Bericht wirken sich oft direkt auf den Preis aus. Der Grund ist simpel: Sie machen Wartung und mögliche Folgekosten besser einschätzbar. Fehlen solche Nachweise, kommt es oft zu Abschlägen – je nach Fahrzeug und Alter. Je sauberer die Dokumentation, desto weniger Raum gibt es später für Diskussionen beim Preis.
Am besten bündelst du alle Unterlagen chronologisch. Das macht die Bewertung oft schneller und senkt das Risiko späterer Preisabzüge. Es ist ein bisschen wie bei einer Wohnung zur Besichtigung: Wenn alles ordentlich vorbereitet ist, wirkt der ganze Eindruck sofort besser.
Reichen die Unterlagen trotzdem nicht für eine klare Einschätzung, kann ein Gutachten helfen.
Wann ein Gutachten vor dem Verkauf sinnvoll ist
Ein Gutachten lohnt sich vor allem dann, wenn der Zustand nicht klar ist, das Auto einen Unfall hatte, es sich um ein höherpreisiges Fahrzeug handelt oder um einen Oldtimer. Es schafft eine neutrale Grundlage für den Preis. Das hilft bei Händlerangeboten genauso wie beim Privatverkauf.
CUBEE Sachverständigen AG bietet Schadens-, Wert- und Oldtimer-Gutachten an – am Standort oder mobil direkt am Fahrzeug. Der digitalisierte Ablauf macht die Bearbeitung oft schneller, vor allem wenn das Auto nicht fahrbereit ist. Bei unverschuldeten Unfällen übernimmt meist die gegnerische Haftpflicht die Kosten.
Fazit: Entscheiden nach Zeit, Preisziel und Risikobereitschaft
Am Ende laufen fünf Punkte zusammen: Zeit, Preis, Risiko, Verhandlung und Unterlagen.
Die Inzahlungnahme ist meist der schnellere Weg. Sie bedeutet oft: ein Termin, wenig Aufwand und in vielen Fällen sogar die Abmeldung gleich mit dazu. Der Privatverkauf bringt dagegen häufig mehr Geld ein, kostet aber mehr Zeit und Arbeit.
Wenn du Zeit hast, dein Auto gepflegt ist und du mit Verhandlungen klarkommst, ist der Privatverkauf finanziell oft die bessere Wahl. Bei einem Unfallschaden gilt erst mal etwas anderes: Zuerst den Restwert klären.
Unterm Strich lässt sich die Entscheidung oft auf diese Fälle herunterbrechen:
| Situation | Empfehlung |
|---|---|
| Zeitdruck, Leasingende oder fester Übergabetermin | Inzahlungnahme |
| Gepflegtes Auto, flexibler Zeitplan, Fokus auf den Verkaufspreis | Privatverkauf |
| Unklarer Fahrzeugwert oder Schaden | Zuerst Gutachten, dann entscheiden |
Wenn Zustand oder Wert nicht klar sind, schafft ein Kfz-Gutachten erst einmal eine saubere Basis für die Entscheidung – zum Beispiel über die CUBEE Sachverständigen AG. Wer den besten Gesamtweg finden will, sollte nicht nur auf den Preis schauen, sondern auch auf Zeitaufwand und Risiko.
FAQs
Wann lohnt sich ein Gutachten vor dem Verkauf?
Ein professionelles Gutachten lohnt sich immer dann, wenn Sie eine genaue und rechtssichere Grundlage für den Fahrzeugwert oder die Schadenshöhe brauchen.
Das gilt vor allem bei hochwertigen Fahrzeugen, Oldtimern, Exoten und stark modifizierten Autos. Auch nach einem unverschuldeten Unfallschaden ist ein Gutachten oft sinnvoll - vor allem dann, wenn der Schaden über der Bagatellgrenze von etwa 750,00 bis 1.000,00 Euro liegt.
Dazu kommen Fälle wie Leasingrückgaben oder Situationen, in denen verdeckte Schäden oder eine Wertminderung im Raum stehen. Gerade hier reicht ein kurzer Blick oft nicht aus. Ein sauberes Gutachten schafft Klarheit und gibt Ihnen eine belastbare Basis für die nächsten Schritte.
Wie viel Verhandlungsspielraum ist beim Privatverkauf realistisch?
Beim Privatverkauf gibt es keinen festen Standard. Wie viel Spielraum drin ist, hängt vor allem vom Zustand, vom Modell und von der aktuellen Marktlage ab.
Praktisch ist es, mit drei Preisen zu arbeiten: Ihrem Wunschpreis, Ihrem Mindestpreis und dem Bereich dazwischen als Spielraum für Verhandlungen. So gehen Sie nicht planlos ins Gespräch und können auf Angebote ruhiger reagieren.
Wichtig ist auch die richtige Orientierung: Schauen Sie auf realistische Marktwerte und nicht nur auf Inseratspreise. Viele Anzeigen starten hoch, sagen aber noch nichts darüber aus, zu welchem Preis am Ende verkauft wird. Ein Wertgutachten der CUBEE Sachverständigen AG kann Ihre Preisvorstellung objektiv absichern.
Was muss ich bei einem Unfallwagen offenlegen?
Beim Verkauf eines Unfallwagens müssen Sie frühere Unfallschäden und durchgeführte Reparaturen offen angeben. Das gilt auch dann, wenn der Wagen fachgerecht instand gesetzt wurde.
Wichtig ist: Ein Fahrzeug bleibt rechtlich und im allgemeinen Sprachgebrauch meist ein Unfallwagen, auch nach der Reparatur. Genau das kann den Verkaufspreis beeinflussen.
Für mehr Transparenz und rechtliche Sicherheit ist es sinnvoll, Gutachten und Wartungsnachweise bereitzuhalten. Diese Unterlagen helfen dabei, den Zustand des Fahrzeugs nachvollziehbar zu belegen und spätere Streitpunkte zu vermeiden.
Verwandte Blogbeiträge
- Understanding Professional Car Valuation Reports
- Checkliste: Fahrzeugwert vor dem Verkauf richtig einschätzen
- Wie berechnet man den Wiederverkaufswert eines Autos?
- Wie finde ich das beste Auktionshaus für Oldtimer?